
به گزارش نوآر، تغییرات فناوری، افزایش هزینههای توسعه زیرساخت و متنوعتر شدن انتظارات مشتریان، بانکها را با ضرورت بازنگری در شیوههای سنتی فعالیت و همکاری روبهرو کرده است. در همین چارچوب، مفهوم «همبانکی» (Co-Banking) بهعنوان یکی از الگوهای قابل بررسی برای استفاده مشترک از توانمندیها و ظرفیتهای بازیگران صنعت مالی، در دوازدهمین رویداد تراکنش ایران […]
به گزارش نوآر، تغییرات فناوری، افزایش هزینههای توسعه زیرساخت و متنوعتر شدن انتظارات مشتریان، بانکها را با ضرورت بازنگری در شیوههای سنتی فعالیت و همکاری روبهرو کرده است. در همین چارچوب، مفهوم «همبانکی» (Co-Banking) بهعنوان یکی از الگوهای قابل بررسی برای استفاده مشترک از توانمندیها و ظرفیتهای بازیگران صنعت مالی، در دوازدهمین رویداد تراکنش ایران به بحث گذاشته شد.
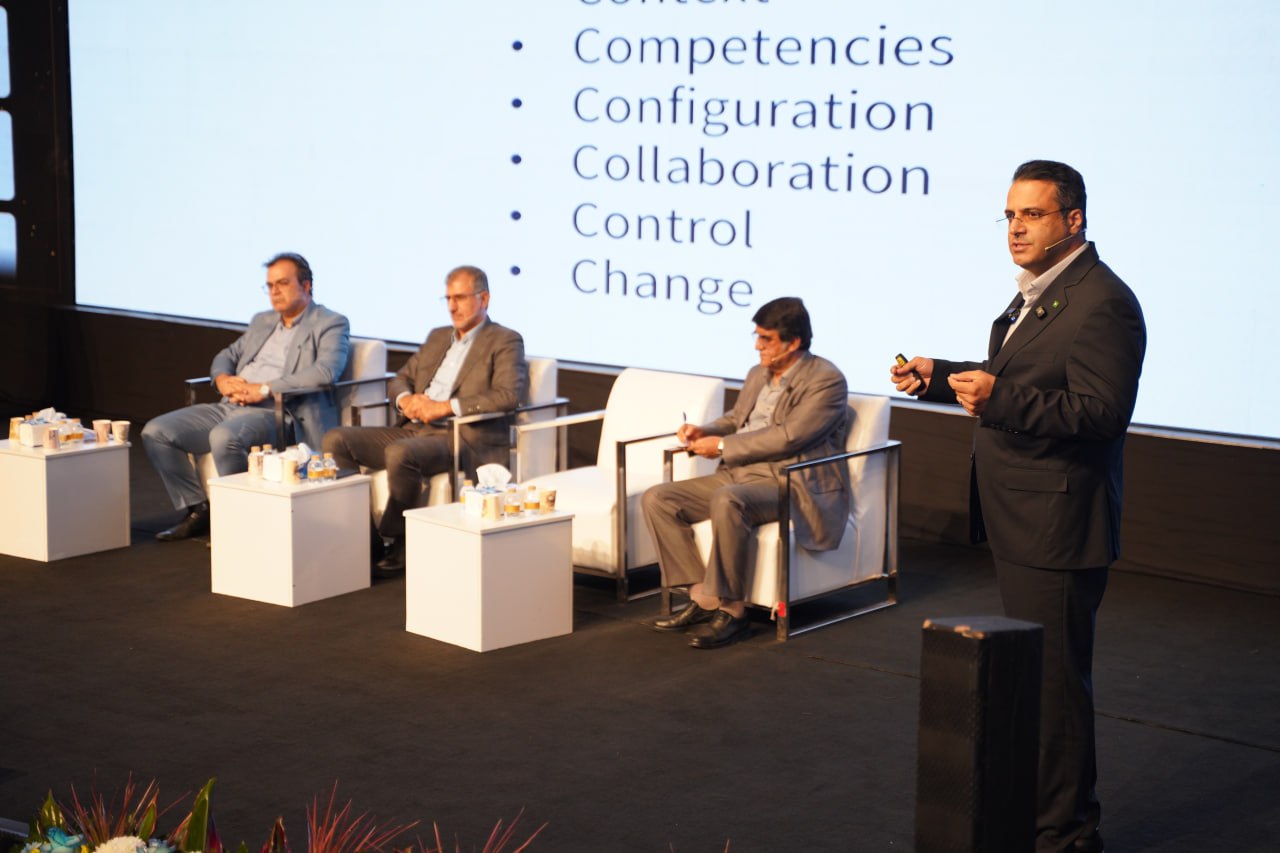
این موضوع در قالب نشستی تخصصی با عنوان «همبانکی؛ قاببندی مجدد مرزهای بانکداری بر مبنای اتحادهای راهبردی و شایستگیمحوری» و با حمایت شرکت ارتباط فردا بررسی شد. محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا، مهدی باستان، مدیرعامل این هلدینگ و استاد دانشگاه صنعتی شریف، محمدعلی رستگار، عضو هیئتمدیره بانک اقتصاد نوین و استاد دانشگاه تربیت مدرس و پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، از حاضران و سخنرانان این نشست بودند.
محور اصلی گفتوگوها، بررسی این موضوع بود که بانکها چگونه میتوانند بدون کنار گذاشتن استقلال و مزیتهای رقابتی خود، از تواناییهای یکدیگر و سایر مجموعههای فعال در صنعت مالی استفاده کنند.
همبانکی چه تفاوتی با برونسپاری دارد؟
یکی از موضوعات محوری نشست را مهدی باستان با تشریح تفاوت میان برونسپاری و اتحاد راهبردی مطرح کرد. از نگاه او، برونسپاری بیشتر با هدف واگذاری بخشی از فعالیتها برای کاهش هزینه، افزایش بهرهوری یا سرعتبخشیدن به فرایندها انجام میشود؛ اما همکاری راهبردی زمانی شکل میگیرد که چند مجموعه، قابلیتهای متفاوت خود را برای دستیابی به هدفی مشترک در کنار یکدیگر قرار دهند.
باستان معتقد بود صرف توافق میان دو مجموعه برای شکلگیری یک اتحاد موفق کافی نیست. طرفهای همکاری باید از ابتدا بدانند چه توانمندیهایی به مشارکت میآورند، منافع مشترک آنها چیست و هر کدام چه مسئولیتی بر عهده دارند. همچنین وجود چارچوب مشخص برای مدیریت و راهبری رابطه میان شرکا، از الزامات تداوم چنین همکاریهایی است.
وی برای توسعه الگوی همبانکی، دو سطح از همکاری را مطرح کرد: در گام نخست، یک بانک میتواند با شرکتها و مجموعههای فعال در زنجیره ارزش خدمات بانکی وارد اتحاد راهبردی شود. در مرحله بعد، امکان شکلگیری همکاری میان دو بانک نیز وجود دارد؛ همکاریای که از محدوده زنجیره ارزش فراتر میرود و میتواند به همرقابتی (Coopetition) منتهی شود.
مدیرعامل هلدینگ ارتباط فردا در عین حال بر ضرورت مدیریت تدریجی این تغییر تأکید کرد. به اعتقاد او، برای استقرار همبانکی باید مزایای همکاری مشترک بهتدریج در سازمانها پذیرفته شود، حساسیتها و محدودیتها در نظر گرفته شوند و ورود به حوزههای پرریسک با احتیاط صورت گیرد.
رقابت میان بانکها مانع همکاری مشترک نیست
محمدعلی رستگار در ادامه بحث، به مفهوم همرقابتی پرداخت؛ مفهومی که امکان همکاری میان رقبای بازار را بدون از بین رفتن استقلال آنها توضیح میدهد.
از دیدگاه وی، بانکها ناچار نیستند برای حفظ موقعیت رقابتی خود، تمام منابع و امکانات مورد نیازشان را بهصورت جداگانه تأمین کنند. در برخی حوزهها، استفاده مشترک از منابع و قابلیتها میتواند هزینهها را کاهش دهد و بهرهوری را افزایش دهد؛ بدون آنکه لزوماً به حذف رقابت میان بانکها منجر شود.
رستگار همچنین یادآور شد که همکاریهای بانکی در گذشته بیشتر در قالبهایی مانند کنسرسیوم و تأمین مالی مشترک شکل گرفتهاند. با این حال، الگوی همبانکی میتواند دامنه تعاملات را به بخشهای عملیاتی، خدماتی و مالی نیز گسترش دهد و از انجام فعالیتهای مشابه و موازی در مجموعههای مختلف بکاهد.
چرا بانکها به استفاده از ظرفیتهای یکدیگر نیاز دارند؟
پیام حنفیزاده در بخش دیگری از نشست، از زاویه ساختار سازمانی و تحولات محیط کسبوکار به موضوع نگاه کرد. وی تصمیمگیری در سطح مدیران ارشد را برای شکلگیری اتحادهای راهبردی ضروری دانست و بر لزوم تغییر نگاه بانکها به مالکیت مستقل زیرساختها تأکید کرد.
به گفته حنفیزاده، تغییرات فناوری و انتظارات مشتریان باعث شده است توسعه خدمات جدید الزاماً به معنای ایجاد تمام امکانات و زیرساختها در داخل هر بانک نباشد. بانکها میتوانند با استفاده از امکانات مجموعههای دیگر، تبادل تجربه و بهاشتراکگذاری دانش تخصصی، از سرمایهگذاریهای تکراری جلوگیری کنند و توان عملیاتی خود را افزایش دهند.
این استاد دانشگاه همچنین مفهوم «همشکلی نهادی» (Isomorphism) را مطرح کرد. بر اساس توضیحات او، بانکها به دلیل فعالیت در چارچوب قوانین و الزامات نظارتی مشترک، در برخی ساختارها و رویهها به یکدیگر شباهت پیدا میکنند؛ با این حال، هر یک از آنها دانش و قابلیتهای تخصصی متفاوتی دارند. همین تفاوتها میتواند مبنای همکاریهای مکمل باشد.
حنفیزاده دامنه این همکاریها را محدود به بانکها ندانست و توسعه ارتباط میان بانکها، شرکتهای بیمه، کارگزاریها، واسطههای مالی و شرکتهای فناوری اطلاعات را بخشی از نیازهای زیستبوم مالی جدید معرفی کرد. وی تحقیق و توسعه، خلاقیت و نوآوری را نیز از حوزههایی دانست که با تبادل دانش و تجربه و شکلگیری اتحادهای مناسب قابلیت تقویت دارند.
از نگاه این استاد دانشگاه، توانایی انتخاب شریک مناسب و مدیریت صحیح رابطه با او، خود به یکی از شایستگیهای مهم سازمانها در فضای جدید کسبوکار تبدیل شده است.
از همکاریهای موردی تا شکلگیری شبکهای از توانمندیها
مباحث این نشست نشان داد که ایده همبانکی صرفاً به معنای همکاری بیشتر میان بانکها نیست؛ بلکه بر بازتعریف نحوه استفاده از منابع، تخصصها و زیرساختهای موجود تأکید دارد. در چنین مدلی، هر مجموعه میتواند با اتکا به توانمندیهای خود و بهرهگیری از قابلیتهای شرکای مکمل، بخشی از نیازهایش را از مسیر همکاری تأمین کند.
حمایت شرکت ارتباط فردا از این نشست نیز در چارچوب پرداختن به الگوهای جدید همکاری و فراهم کردن زمینه تبادل نظر میان مدیران، دانشگاهیان و فعالان صنعت مالی انجام شد.
دوازدهمین رویداد تراکنش ایران از ۱۰ تا ۱۲ آبانماه ۱۴۰۵ در مرکز آفرینشهای فرهنگی تهران برگزار شد. بر اساس اطلاعات اعلامشده درباره این رویداد، بیش از ۱۰۰ بانک و شرکت فعال در حوزههای مالی، بانکی، پرداخت، فناوری، نوآوری، تلکام و اقتصاد دیجیتال در آن مشارکت داشتند و برنامههای رویداد شامل بخش نمایشگاهی، ۲۵ نشست تخصصی و بیش از ۱۰۰ سخنرانی بود.




Friday, 20 November , 2026