
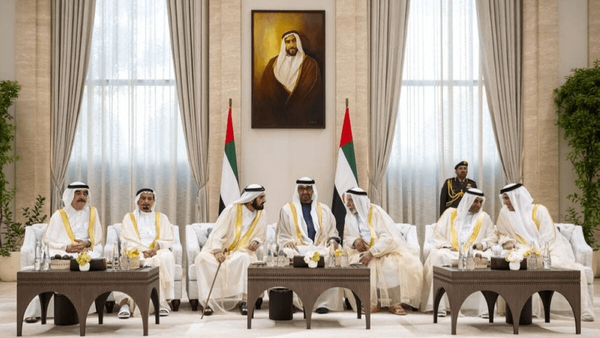
به گزارش گروه اقتصادی خبرگزاری فارس، اگرچه اقتصاد امارات متحده عربی در نگاه نخست یکپارچه به نظر میرسد، اما بررسی ساختار مالی و ترازنامه هفت شیخنشین آن از وجود نابرابریهای عمیق و رقابتهای پنهان میان این مناطق حکایت دارد. ابوظبی به عنوان قلب تپنده مالی این فدراسیون، حدود ۶۰ درصد از تولید ناخالص داخلی و […]
به گزارش گروه اقتصادی خبرگزاری فارس، اگرچه اقتصاد امارات متحده عربی در نگاه نخست یکپارچه به نظر میرسد، اما بررسی ساختار مالی و ترازنامه هفت شیخنشین آن از وجود نابرابریهای عمیق و رقابتهای پنهان میان این مناطق حکایت دارد.
ابوظبی به عنوان قلب تپنده مالی این فدراسیون، حدود ۶۰ درصد از تولید ناخالص داخلی و نزدیک به تمام ذخایر نفت و گاز کشور را در اختیار دارد. در مقابل، دبی با تمرکز بر لجستیک، گردشگری، تجارت و خدمات مالی، حدود ۲۷ درصد از اقتصاد امارات را تأمین میکند و با برخورداری از زیرساختهای بزرگی مانند بندر جبلعلی نقش کلیدی در ترانزیت منطقهای دارد.
در این میان، شارجه به عنوان سومین اقتصاد بزرگ و شیخنشینهای پنجگانه شمالی شامل عجمان، امالقیوین، راسالخیمه و فجیره، سهم کمتری از تولید ناخالص داخلی را به خود اختصاص دادهاند و با چالشهایی نظیر آسیبپذیری در برابر شوکهای بیرونی، وابستگی به کمکهای فدرال و تفاوت در برخورداری از درآمدهای نفتی مواجهاند.
این نامتقارنی ساختاری موجب بروز رقابتها و اختلافاتی در زمینههای مختلف از جمله جذب سرمایه، توسعه زیرساختهای بندری، رویکرد به روابط تجاری منطقهای و توزیع منابع مالی شده است. ابوظبی و دبی در تلاشند با اتکا به ثروت و زیرساختهای پیشرفته، جایگاه خود را به عنوان قطبهای اصلی اقتصادی تثبیت کنند، در حالی که شیخنشینهای کوچکتر برای حفظ پایداری مالی و جبران عقبماندگیها تلاش میکنند.
کارشناسان معتقدند که این تفاوتهای ساختاری و چالشهای دروناماراتی، هرچند تاکنون در چارچوب ساختار فدرال مدیریت شده است، اما شکنندگیهایی را به همراه دارد که میتواند در مواجهه با تحولات بیرونی و نوسانات اقتصادی، موازنه قدرت و ثروت را در این کشور تحت تأثیر قرار دهد.




Friday, 20 November , 2026