
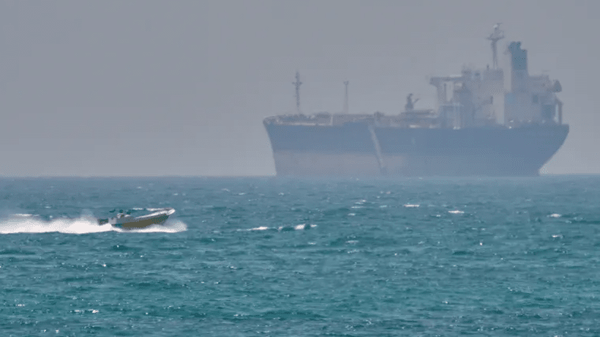
با وجود ادعاهای مقامات آمریکایی مبنی بر عادیسازی جریان صادرات انرژی منطقه و بازگشت آن به سطوح پیش از جنگ، بازار انرژی همچنان نسبت به این روایات بدبین است. قیمتها با تداوم حضور در محدوده بالای ۱۰۰ دلار، نشان میدهند که افزایش عرضه بهتنهایی برای کاهش بهای قیمت جهانی نفت کافی نبوده است. در حالی […]
با وجود ادعاهای مقامات آمریکایی مبنی بر عادیسازی جریان صادرات انرژی منطقه و بازگشت آن به سطوح پیش از جنگ، بازار انرژی همچنان نسبت به این روایات بدبین است. قیمتها با تداوم حضور در محدوده بالای ۱۰۰ دلار، نشان میدهند که افزایش عرضه بهتنهایی برای کاهش بهای قیمت جهانی نفت کافی نبوده است. در حالی که نفت برنت همچنان در کانال قیمتی ۱۰۰ دلار نوسان میکند، گزارشهای تحلیلی حاکی از وجود ۵ عامل بنیادی است که مانع از ریزش محسوس قیمتها شده است.
نخستین عامل، سایه سنگین ریسکهای ژئوپلیتیک و احتمال تشدید درگیریهاست؛ تنگه هرمز همچنان کانون حیاتی تجارت انرژی محسوب میشود و با توجه به ظرفیت محدود مسیرهای جایگزین، هرگونه تنش نظامی به سرعت بر بازار اثر میگذارد. عامل دوم، جهش هزینههای لجستیک است. حتی با وجود تولید نفت، انتقال آن به دلیل افزایش نرخ بیمه، حملونقل دریایی پرخطر و تغییر مسیرها بسیار گرانتر از گذشته تمام میشود که مستقیماً بر قیمت جهانی نفت برای خریداران نهایی اثرگذار است.
در کنار این موارد، کاهش چشمگیر ذخایر استراتژیک جهان از ابتدای سال، فشار بر عرضه را دوچندان کرده است. همچنین، برخلاف نفت خام که روند صادرات آن تا حدی بهبود یافته، بازار فرآوردههای پالایشی مانند گازوئیل با کمبود شدید مواجه است. محدودیت ظرفیت پالایشی در مناطق کلیدی، موجب شده تا جریان صادرات فرآوردههای سوختی همچنان بسیار پایینتر از شرایط عادی باقی بماند که خود عاملی برای حفظ قیمتها در سطوح بالاست.
در نهایت، تغییر رفتار سرمایهگذاران و استفاده از نفت به عنوان ابزاری برای پوشش ریسک تورم، عامل پنجمِ پشتیبان قیمتهاست. این موضوع باعث شده تا جریانهای مالی جدیدی وارد بازار قراردادهای نفتی شود. مجموع این عوامل نشان میدهد که برای بازگشت پایدار قیمت جهانی نفت به زیر ۱۰۰ دلار، صرفاً افزایش تولید کافی نیست و ثبات کامل در امنیت مسیرهای دریایی، ارتقای ظرفیت پالایشی و فرونشستن انتظارات تورمی امری ضروری است.




Friday, 20 November , 2026