
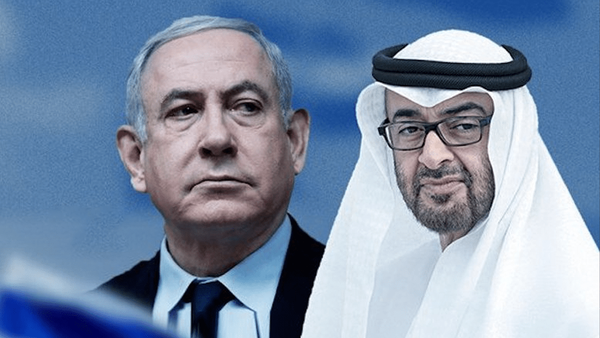
وابستگی ساختاری پولی امارات به دلار آمریکا، در کنار فعالیت شبکه گستردهای از صرافیها و انعقاد توافقهای ارزی متعدد با کشورهای مختلف، این کشور حاشیه خلیج فارس را به یکی از مراکز کلیدی مالی در منطقه تبدیل کرده است. این جایگاه راهبردی، با توجه به سهم بالای امارات در مراودات تجاری خارجی ایران، میتواند به […]
وابستگی ساختاری پولی امارات به دلار آمریکا، در کنار فعالیت شبکه گستردهای از صرافیها و انعقاد توافقهای ارزی متعدد با کشورهای مختلف، این کشور حاشیه خلیج فارس را به یکی از مراکز کلیدی مالی در منطقه تبدیل کرده است. این جایگاه راهبردی، با توجه به سهم بالای امارات در مراودات تجاری خارجی ایران، میتواند به نقطهای آسیبپذیر تبدیل شود و به عنوان گلوگاه ارزی ایران، اهرم فشاری برای تحمیل محدودیتهای اقتصادی بر کشور به شمار رود. نظام ارزی امارات از سال ۱۹۸۰ نرخ برابری درهم با دلار را تثبیت کرده و از ژانویه ۲۰۰۳ نیز این سیاست بهصورت رسمی به اجرا درآمده است؛ به گونهای که هر دلار آمریکا با نرخ ثابت ۳.۶۷۲۵ درهم مبادله میشود و سیاست پولی این کشور کاملاً به تصمیمات بانک مرکزی ایالات متحده گره خورده است.
این وابستگی، دامنه استقلال پولی امارات را محدود کرده و با هرگونه تغییر نرخ بهره در فدرال رزرو، این کشور ناچار است برای حفظ نرخ برابری درهم، سیاستهای داخلی خود را با شرایط واشنگتن هماهنگ کند. در این ساختار، حضور ۷۳ صرافی فعال در شبکه مالی امارات که از چارچوب پولی سال ۲۰۱۷ پیروی میکنند، زیرساخت عظیمی برای مبادلات ارزی فراهم کرده است. اهمیت این ساختار برای ایران زمانی برجستهتر میشود که بدانیم امارات یکی از مسیرهای اصلی تأمین کالاهای وارداتی و مبادلات تجاری کشور محسوب میشود؛ تمرکز کانالهای ارزی ایران در کشوری که اقتصاد و نظام پولی آن کاملاً به دلار وابسته است، ضریب آسیبپذیری تجارت خارجی را در برابر تحریمها به شدت افزایش میدهد.
علاوه بر این، امارات در سالهای اخیر با امضای پیمانهای پولی دوجانبه با کشورهایی نظیر ترکیه (ژانویه ۲۰۲۲)، کره جنوبی (آوریل ۲۰۲۲)، مصر (سپتامبر ۲۰۲۳)، چین (نوامبر ۲۰۲۳) و اتیوپی (ژوئیه ۲۰۲۴)، شبکه مالی منطقهای خود را گسترش داده است. اگرچه کارشناسان معتقدند توافق با کشورهایی چون مصر و اتیوپی بیشتر با اهداف راهبردی و نفوذ منطقهای انجام شده، اما در کنار پیوند با دلار، جایگاه پکن و ابوظبی را در دیپلماسی اقتصادی تقویت کرده است. از سوی دیگر، ابزارهای مدیریت نقدینگی نظیر تغییرات نسبت ذخیره قانونی سپردهها (که در آوریل ۲۰۲۰ از ۱۴ درصد به ۷ درصد کاهش یافت و در آوریل ۲۰۲۳ به ۱۱ درصد رسید) نشان میدهد سیاستگذار اماراتی با دقت شرایط اعتباری را مدیریت میکند.
در نهایت، با توجه به نقش بیبدیل امارات در تجارت خارجی ایران، هرگونه اختلال در شبکه بانکی، فعالیت صرافیها یا مسیرهای نقلوانتقال مالی این کشور مستقیماً بر جریان واردات و ارزی ایران سایه میافکند. اتکای بیش از حد به مسیرهای مالی متصل به دلار در امارات، نیازمند بازنگری جدی در دیپلماسی ارزی و تنوعبخشی به کانالهای تجاری است تا اقتصاد ملی از خطرات ناشی از تکانههای بیرونی و محدودیتهای دلاری مصون بماند.




Friday, 20 November , 2026